Обзор мировой отрасли
Для инженера, который сегодня берётся за проект дата-центра, первым ограничением всё реже оказывается тепловая нагрузка. Первым становится вопрос: есть ли на площадке электричество, вода и применение для отведённого тепла, чтобы выбранная схема охлаждения вообще была реализуема. Технология охлаждения, а вместе с ней и хладагент, определяются тем, что способна предоставить локация. Это уже не новость: перелом, при котором схему охлаждения выбирают от ресурса, а не от технологии, оформился в мировой отрасли примерно к 2023 году, когда плотность GPU-стоек перешагнула порог, после которого охлаждение нельзя проектировать постфактум. К 2026 году это стало нормой.
Менее очевидное следствие проявляется дальше. Как только лимитирующий ресурс задаёт архитектуру охлаждения, он сужает и выбор хладагента. Площадка, способная отдавать тепло только в воздух в жарком климате; площадка, чья экономика держится на продаже тепла в теплосеть; и площадка с дефицитом воды ведут к разным машинам, и всё чаще к натуральным хладагентам: аммиаку (R717), пропану (R290), CO2 (R744).
Спрос, который сделал вопрос неизбежным
Суммарная мощность дата-центров в мире оценивается примерно в 103 ГВт и, по прогнозам, приблизится к 200 ГВт к 2030 году. В США нагрузка достигла национального масштаба: дата-центры потребляют около 4,4% электроэнергии страны, и прогноз на 2028 год доходит до 6,7–12%.
Давление на охлаждение определяется плотностью. Мощность стойки, прежде составлявшая 15–30 кВт, перешагнула 100 кВт, и воздух с такой нагрузкой справляется всё хуже. Физика на стороне жидкости: вода удерживает тепло примерно в 3 500 раз лучше воздуха на единицу объёма и передаёт его примерно в 23,5 раза быстрее, поэтому жидкостное охлаждение способно сократить энергозатраты на охлаждение на пятую часть и более. Но переход на жидкость сам по себе не решает проблему выбора площадки. Он лишь меняет то, какой ресурс становится лимитирующим первым.
Стоит развести распространённое заблуждение: вычислительный кремний и электроэнергия не сменяют друг друга в роли узкого места, это два параллельных дефицита. Передовые ускорители распроданы на месяцы вперёд, а упаковка и память за ними законтрактованы ещё дальше. Одновременно буксует инфраструктура: по оценкам начала 2026 года, от трети до половины дата-центров в США, запланированных на год, задерживаются или отменяются. Всё чаще именно электричество, трансформаторы и распределительное оборудование, а не очередь на чипы, определяют, когда объект удастся ввести в строй.
Ресурс первый: электричество
Самый наглядный признак того, что электроснабжение вышло на первое место, это сроки подключения. В США типичный генерирующий проект проводит в очереди на подключение к сети около пяти лет, а в самых плотных хабах сроки подключения нагрузки доходят до семи лет. Масштаб нового спроса объясняет очередь: значительная часть прироста пиковой нагрузки в стране до 2030 года приходится именно на дата-центры.
Операторы не ждут. Растущая их доля строит собственную генерацию за счётчиком, преимущественно газовую: по ряду оценок, такие проекты составляют около 30% всего планируемого ввода мощностей дата-центров в США, и почти все они анонсированы в последний год. Для охлаждения собственная генерация важна вдвойне: она задаёт доступный энергобюджет и сама производит тепло наряду с ИТ-нагрузкой.
Ресурс второй: вода
Вода перешла из операционной детали в критерий выбора площадки. Прямое потребление воды на охлаждение дата-центрами США измеряется десятками миллиардов литров в год и, по прогнозам, кратно вырастет к 2028 году.
Главный инженерный компромисс здесь неустраним. Снижение расхода воды за счёт воздушного или замкнутого охлаждения повышает потребление электроэнергии, а производство этой электроэнергии само потребляет воду на этапе генерации. По имеющимся оценкам, основная часть совокупного водного следа дата-центра, до 75–90%, приходится не на площадку, а на электростанции, которые её питают. Площадка не может одновременно оптимизировать водный показатель WUE и энергетический PUE: улучшение одного, как правило, ухудшает другой. Там, где узким местом становятся разрешения на воду, схема охлаждения, которой нужно меньше всего воды, способна определить выбор площадки даже ценой повышенного энергопотребления.
К этому добавилось общественное сопротивление. В ряде регионов США появились моратории на строительство дата-центров, а опросы фиксируют, что значительное большинство жителей выступает против размещения таких объектов рядом с собой.
Ресурс третий: тепло
Электричество и вода это ограничения, которыми нужно управлять. Тепло отрасль только начинает рассматривать как актив, и разрыв между Европой и США здесь принципиальный.
В Европейском союзе повторное использование тепла становится обязательным. Профильная директива требует от дата-центров мощностью более 1 МВт ИТ-нагрузки использовать вторичное тепло или другой способ рекуперации, если это технически и экономически возможно. В Германии действуют конкретные пороги по энергоэффективности и по доле повторно используемого тепла, которые ужесточаются со временем, хотя сейчас обсуждается их частичное смягчение. Главное: в Европе у вторичного тепла дата-центра появляется покупатель, и система охлаждения проектируется так, чтобы отдать это тепло при полезной температуре.
В США то же тепло по большей части уходит в воздух. Газовая генерация за счётчиком там нацелена на электроснабжение, а не на рекуперацию, и теплосетей, готовых принять это тепло, мало. Мандат на повторное использование тепла благоприятствует решениям на базе тепловых насосов и высоким температурным подъёмам, а это именно та область, где натуральные хладагенты наиболее конкурентоспособны.
От ресурса к хладагенту
Сложив три ресурса, получаем грубую карту решений, которая доходит до хладагента.
Там, где лимитирует электричество, а климат прохладный, проект максимизирует фрикулинг и минимизирует часы работы компрессоров. Здесь натуральные хладагенты конкурируют по эффективности. В реальных европейских проектах аммиачные и пропановые чиллеры с воздушным охлаждением выходят на режим фрикулинга на большую часть года, показывают высокий EER и нацелены на PUE около 1,2; замена устаревшей установки на HFC аммиачным чиллером в одном случае дала экономию энергии порядка 40% и тысячи дополнительных часов фрикулинга в год.
Там, где лимитирует вода, проект принимает более высокое энергопотребление ради отказа от испарительных потерь, и на первый план выходит иммерсионное охлаждение, способное работать на фрикулинге круглый год даже в жарком климате.
Там, где рекуперация тепла создаёт стоимость, проект превращается в тепловой насос. В одном финском проекте тепловые насосы на изобутане (R600a) и пропане (R290) преобразуют около 13,5 МВт ИТ-нагрузки примерно в 18 МВт тепла для теплосети, обслуживающей тысячи домохозяйств, с коэффициентом преобразования по отоплению 4–5. Это хладагент, выбранный тепловым ресурсом площадки, а не тепловой нагрузкой.
Регулирование сужает выбор и напрямую. С 2027 года нормы ЕС запрещают значительную часть стационарных чиллеров с высокопотенциальными синтетическими хладагентами, смещая выбор в сторону натуральных или низкопотенциальных альтернатив.
Натуральные хладагенты побеждают не всегда
Ресурсная карта не всегда завершается натуральным хладагентом. Пропан в мегаваттном масштабе на городской крыше несёт пожарную нагрузку, которую часть операторов не готова принять, и многие новые игроки по умолчанию выбирают R32. Доступность воды в ряде опросов операторов стоит заметно ниже доступности электроэнергии, что усложняет тезис об универсальности водного драйвера. Часть производителей делает ставку на синтетический путь с хладагентами класса A2L и низким GWP, а не на натуральные. Честная картина трактует натуральный хладагент как частый, но не предрешённый ответ там, где лимитирует электричество, вода или обязательство по рекуперации тепла.
Что показала проверка на практике
Эту логику Refindustry проверил во второй части исследования на тех, кто производит и поставляет оборудование: свои ответы редакции предоставили специалисты BITZER, Aermec UK, Carrier Solutions Europe, Copeland и Güntner.
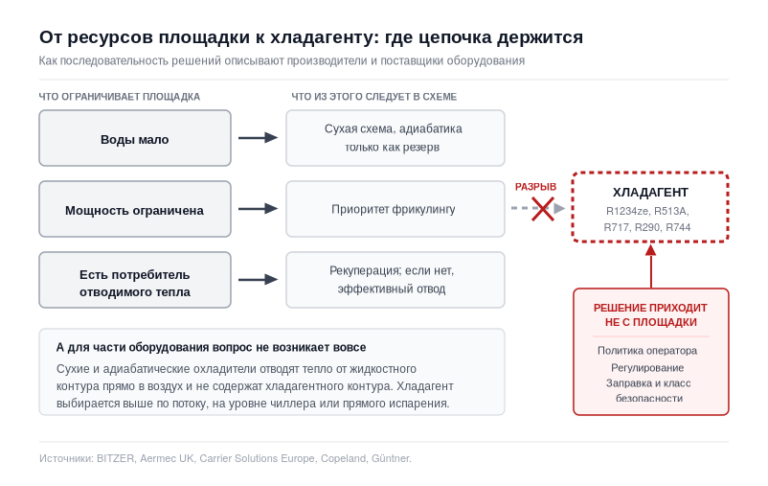
Первое звено подтвердилось. Поставщики единодушно называют доступность ресурсов отправной точкой проектирования, а в отдельных локациях условия площадки отсекают схему охлаждения ещё до какого-либо технического сравнения.
Второе звено не подтвердилось. Хладагент за площадкой не следует. Его задают корпоративная политика оператора и регулирование, а для сухих и адиабатических аппаратов отвода тепла, внутри которых хладагентного контура нет, этот вопрос не возникает вообще. Ограничения, которые поставщики называют реальными, тоже оказались не про хладагенты: капитальные затраты, сроки, квалифицированный персонал, цепочки поставок и возможность физически подвести к площадке воду и отвести стоки.
Читать вторую часть: Охлаждение дата-центров: площадку определяет инженерия, хладагент определяет оператор
Полная версия статьи с данными и ссылками на источники доступна на Refindustry: