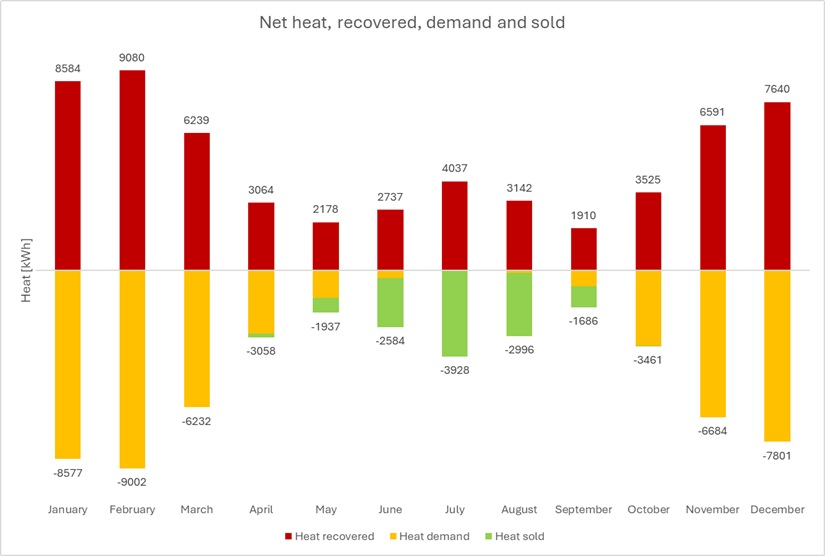
Объект — Danfoss Smart Store ADC в Nordborg, оснащённый приборами учёта и мониторингом с мая 2023 года.
Речь о Danfoss Smart Store ADC в Nordborg, который оснащён приборами учёта и находится под мониторингом с мая 2023 года. Вопрос сегодня уже не в том, способна ли CO₂-система отапливать здание, — способна. Вопрос в том, насколько такая модель переносима на другие объекты, сколько она стоит и где даёт сбой. Когда транскритическая CO₂-установка одновременно охлаждает, отапливает здание, готовит горячую воду и отдаёт излишки тепла в сеть, важно понять, сколько из этого выдерживает проверку за пределами показательного объекта и меняет ли это инвестиционную логику. Производители и операторы по обе стороны Атлантики описывают технологию, которая в новом строительстве в Европе приближается к включению по умолчанию, а в Северной Америке всё ещё переходит от пилотных проектов к стратегическому внедрению.
Почему CO₂ даёт тепло другого качества
Привлекательность CO₂ как источника тепла не умозрительна. В транскритическом цикле газоохладитель отводит тепло на протяжении температурного скольжения, а не в одной точке конденсации, поэтому рабочее тело выходит более горячим, чем у HFC-конденсатора.
Что это даёт на практике, описывают сразу несколько производителей. По оценке Jeffrey Gingras (Evapco Systems LMP), в коммерческой эксплуатации CO₂-системы устойчиво обеспечивают воду 35–45 °C в большинстве условий, 50–60 °C при правильном проектировании и автоматике и до 60–70 °C, когда утилизация тепла в приоритете; для HFC-систем типичный потолок без потери эффективности — 30–40 °C. Опыт Modine, по словам Umberto Di Barbora, совпадает с верхней частью этого диапазона: 60–70 °C достижимы устойчиво, что позволяет напрямую готовить горячую воду без бустерных тепловых насосов и замещать газовые котлы. В Copeland, как отмечает Andre Patenaude, бустерные централи выходят на 60–88 °C, спиральные агрегаты — на 35–60 °C; принципиальное отличие от HFC он видит в том, что CO₂ обеспечивает полноценное использование тепла, а не только предварительный подогрев. Massimiliano Sfragara (Enex Technologies) добавляет, что вода 80–90 °C достижима в зависимости от типа агрегата, и это открывает применения за пределами ритейла — например, мойку винных ёмкостей на винодельнях, где горячая вода замещает котёл.
Gingras обращает внимание и на обратный эффект: оптимизированная стратегия теплоотбора даёт измеримое переохлаждение, повышая КПД газоохладителя и снижая нагрузку на компрессор. Суммарно CO₂ переводит рекуперацию из категории предварительного подогрева, где работают HFC, в область прямой замены горелки — именно этот сдвиг и делает модель энергоузла жизнеспособной.
От одной функции ко многим
Спектр применений утилизированного тепла расширяется. Sergio Girotto (Enex Technologies) описывает сложившуюся иерархию: на первом месте горячее водоснабжение, на втором — отопление, около половины случаев; летнее охлаждение используется реже, хотя благодаря эжектору может быть экономически выгодным. Экспорт тепла в сети в Южной Европе пока редкость; Enex реализовывала его в Финляндии, где сети плотные.
Показателен самый малый масштаб. В Ируне (Испания) магазин площадью 100 м² обеспечивает всю нагрузку на холод и отопление одним конденсаторным агрегатом Panasonic iCO2RE (15 кВт, среднетемпературный контур): по словам Piotr Jabłoński, тепло контура R744 подаётся напрямую в отопительную DX-кассету, и магазин работает без отдельной системы отопления. Тот же принцип в большем масштабе реализуется через агрегирование. На центральной кухне Cuisine Centrale de Puellemontier во Франции (5 000 порций в день) два агрегата iCO2RE OCU-CR1000 работают параллельно, третий обслуживает морозильную камеру; тепло среднетемпературных блоков предварительно нагревает около 524 литров горячей воды в час до 55 °C при среднегодовом расходе порядка 2 871 литра в сутки.
Германский оптовый оператор METRO продвинул интеграцию дальше. В новом магазине в Hamburg-Rahlstedt, открытом 11 ноября 2025 года, утилизированное тепло — единственный источник напольного отопления, без теплового насоса и резервного ископаемого источника; по словам Olaf Schulze, та же схема запланирована для нового объекта в Düsseldorf-Ulmenstraße с открытием в 2027 году. В MAKRO Opole в Польше тепло круглый год идёт на подогрев воды для промышленных посудомоечных машин — это снимает сезонный вопрос о том, что делать с теплом, когда отопление не требуется.
В Северной Америке картина чётче всего в Канаде с её длинным отопительным сезоном. По данным Patenaude, подавляющее большинство канадских ритейлеров, использующих CO₂, применяют его и для отопления, и охват приближается к 95 процентам. Сам Smart Store находится в верхней части спектра интеграции: по словам Hans Ole Matthiesen, за два года утилизированное тепло покрыло всю потребность магазина и примыкающей лаборатории, две трети ушло в магазин, треть — в лабораторию, а 36 МВт·ч, переданные в сеть, — это лишь летние излишки.
Когда инвестиционная модель работает
Рекуперация добавляет к CO₂-системе порядка 5–10 процентов стоимости — на этой оценке сходятся несколько производителей. Дальнейшее зависит от цены тепла, климата, числа часов работы и того, как тепло используется.
Самая быстрая окупаемость — в Европе, где цены на газ и регуляторное давление склоняют чашу весов. По данным Patenaude, спиральные CO₂-агрегаты Copeland с модулем рекуперации, продаваемые в Европе, как правило окупаются за 0,8–2,5 года в зависимости от размера системы; крупные системы — быстрее. Sfragara называет схожий порядок: окупаемость менее двух лет, когда тепло замещает котёл на ископаемом топливе. Диапазон Modine шире и зависит от региона: по словам Di Barbora, в Европе реалистичны 2–5 лет, в Северной Америке — 4–7 лет из-за более дешёвого газа и неравномерных программ стимулирования, хотя отдельные программы штатов сокращают сроки. Документированный пример внутри этого диапазона — Puellemontier: 30 кВт рекуперации от двух среднетемпературных блоков и окупаемость за два года и два месяца без субсидий.
Финансовая картина Smart Store сложнее, поскольку часть тепла продаётся. Matthiesen указывает на структурную асимметрию датского рынка теплоснабжения: проданный МВт·ч тепла стоит около 32 евро, а купленный — около 100. За два года объект передал в сеть 36 МВт·ч и сэкономил около 8 800 евро на невыкупленном тепле при незначительном росте энергопотребления. По его словам, продажа тепла имеет смысл, когда подключение к сети уже есть, а само тепло достаётся практически бесплатно.
Независимый взгляд умеряет броские цифры. Jonas Schoenenberger (Frigo-Consulting) подчёркивает, что результат определяют число часов работы, одновременность спроса на тепло и холод, достижимые температуры обратной воды и доля тепла, которую можно использовать на месте, и что проектная имитационная модель надёжнее любых усреднённых допущений.
Где это даёт сбой
Технология зрелая, сбои сосредоточены в другом. Повторяются четыре барьера.
Первый — техническая поправка к маркетинговому акценту на высокой температуре подачи. Schoenenberger настаивает, что связывающее ограничение находится на стороне обратной воды: если её температура выше проектной, мощность и эффективность рекуперации падают сразу. Sfragara подтверждает тот же эффект со стороны тепловых насосов. На то же указывает и опыт пусконаладки Evapco: по словам Gingras, типичная причина недобора — не нехватка тепла, а автоматика, которая не приоритизирует теплоотбор относительно нагрузок здания.
Второй барьер — организационный. Холодильщики и проектировщики ОВиК редко имеют общий системный взгляд: Girotto отмечает, что команда холода рассчитывает на понимание со стороны ОВиК, которого часто нет, а Di Barbora формулирует это как отсутствие общего энергосистемного мышления. Этот разрыв проявляется и на объекте. Trevor Matthews, основатель независимой обучающей компании Refrigeration Mentor, готовящей специалистов по CO₂ с 2015 года, отмечает, что рекуперация резко повышает требования к квалификации: холодильная система становится частью энергостратегии здания, и техник должен держать вместе холод, ОВиК, гидравлику, логику теплоотбора и автоматику. Большинство случаев недобора, по его опыту, имеют человеческую, а не техническую природу — ошибки пусконаладки, настроек, координации. Осложняет дело и то, что производители не всегда полностью раскрывают стратегии управления, а компетенцию нельзя получить быстро: уверенная работа со стандартным CO₂-бустером требует одного-двух лет, а полная интеграция рекуперации — дольше. Кривая зависит и от региона: в Канаде теплоотбор практикуют на HFC десятилетиями и стартуют с преимуществом.
Третий барьер — модернизация. Новый магазин можно спроектировать вокруг утилизированного тепла, а существующий несёт инфраструктуру под другой источник; Schulze отмечает конфликт с размерностью имеющейся системы отопления. Решение иногда оказывается не механическим, а организационным: после открытия Smart Store выяснилось, что обогрев рам витрин был выставлен пусконаладчиком на максимум, и переход на адаптивный режим с управлением по влажности снизил энергопотребление низкотемпературного контура на 32 процента буквально за сутки. По словам Matthiesen, урок был о компетентности пусконаладки, а не об оборудовании.
Четвёртый барьер — договорной. Schoenenberger обращает внимание на нежелание ритейлеров брать долгосрочные обязательства по поставке тепла третьим сторонам; чем проще структура собственности и состав участников, тем шире внедрение.
Перспектива
Большинство собеседников сходятся в том, что европейская траектория клонится к стандартизации в ближайшие три-пять лет. Di Barbora называет рекуперацию вероятным де-факто стандартом для новых CO₂-объектов ритейла, среди ускорителей — поэтапный вывод HFC по Регламенту ЕС по F-газам, возможные ограничения PFAS и отчётность по CSRD. Schoenenberger добавляет, что в Швейцарии регулирование уже обязывает использовать сбросное тепло там, где это целесообразно, а восточноевропейские рынки открыты к технологии и без сопоставимой нормативной базы. При этом есть полезное расхождение: Sfragara сомневается, что рекуперация станет обязательной по закону, считая, что её скорее будут продвигать стимулами. Различие существенно — рынок может прийти к почти всеобщему внедрению через экономику и стандарты закупок без принуждения.
Путь Северной Америки складывается иначе. Patenaude указывает на калифорнийский стандарт Title 24, уже обязывающий применять теплоотбор независимо от хладагента, и ожидает, что за ним последуют другие штаты; федеральное направление предсказать труднее.
Регулирование задаёт темп, а потолок задают кадры. Matthews называет системную интеграцию и автоматику главным разрывом в квалификации, который отрасли предстоит закрыть, и считает это общей ответственностью производителей, подрядчиков и обучающих организаций. Для ритейлера, который взвешивает решение сегодня, по словам Schoenenberger, в большинстве применений в продуктовом ритейле ответ скорее да. А более широкий вывод формулирует Modine: по мере масштабирования CO₂ ценность всё меньше в выборе хладагента и всё больше в том, насколько эффективно утилизированное тепло встроено в энергосистему здания.